Nạp tiền, thanh toán và áp lực về nhịp độ: các nhà đầu tư đứng sau quỹ đầu tư mạo hiểm mở cửa
Tóm lược nhanh
Tổng hợp và đối chiếu bởi gemini-2.0-flash-thinking-exp
“Các đối tác hữu hạn cung cấp vốn cho các công ty mạo hiểm - “tiền đằng sau tiền” - hiện đang cảm thấ”
Các điểm cốt lõi
- 1.Các đối tác hữu hạn cung cấp vốn cho các công ty mạo hiểm - “tiền đằng sau tiền” - hiện đang cảm thấy tuyệt vời.
- 2.Họ đang ở trong lãnh thổ chưa được khám phá theo nhiều cách, nhưng cũng là lãnh thổ có khả năng sinh lợi cực kỳ cao.
- 3.Như những nhà quan sát lâu năm trong ngành đều biết, LP thường đặt cược vào nhiều công ty để đa dạng hóa danh mục đầu tư của chính họ.
Các đối tác hữu hạn cung cấp vốn cho các công ty mạo hiểm - “tiền đằng sau tiền” - hiện đang cảm thấy tuyệt vời. Họ đang ở trong lãnh thổ chưa được khám phá theo nhiều cách, nhưng cũng là lãnh thổ có khả năng sinh lợi cực kỳ cao.
Như những nhà quan sát lâu năm trong ngành đều biết, LP thường đặt cược vào nhiều công ty để đa dạng hóa danh mục đầu tư của chính họ. Họ viết séc cho các nhà quản lý mới nổi và những người đã thành danh, cho các công ty và chuyên gia tổng hợp. Mục tiêu là mang lại lợi nhuận cao nhưng cũng để giảm thiểu rủi ro.
Đó là vở kịch điển hình. Nhưng điển hình là ngoài cửa sổ. Định giá của OpenAI và Anthropic đã tăng nhanh đến mức gần như tất cả mọi người đều đổ xô vào hai công ty giống nhau trên đường phát triển, thường là trong cùng một công ty liên doanh, bất chấp quy ước liên doanh lâu đời là tránh các khoản đầu tư xung đột với nhau. Cũng không có ai phàn nàn. Các LP mà tôi nói chuyện dường như không bận tâm đến canh bạc lớn này, xét đến lợi nhuận tiềm năng; họ đang mong đợi một vận may.
Nhưng họ nhìn thấy nguy hiểm phía trước, ngay cả khi họ mô tả đây là tình huống “đèn vàng” và họ không yên tâm về việc các quỹ đầu tư mạo hiểm sẽ quay trở lại để gây quỹ mới nhanh như thế nào.
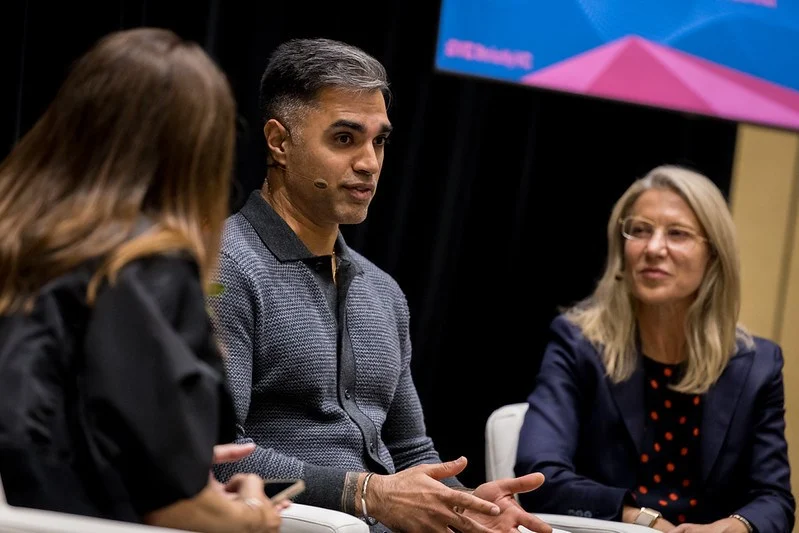
Gần đây tôi đã nói về tất cả những điều đó với Beezer Clarkson của LGT Capital Partners, một nhà quản lý tài sản đa dạng có trụ sở tại Zurich và Amit Bhatti của TrueBridge, một công ty ở Chapel Hill chỉ tập trung vào đầu tư mạo hiểm. Cuộc trò chuyện này đã được chỉnh sửa trong thời gian dài.
Đây là những ngày kỳ lạ - thú vị nhưng cũng đáng sợ. Bạn cảm thấy thế nào về vai trò hiện tại và vị trí của mình trong hệ sinh thái khởi nghiệp này?
Beezer Clarkson: Nó rất bận rộn nhưng tôi không nói là nó đáng sợ. Có rất nhiều thay đổi và rất nhiều biến số đang diễn ra. Tôi thích mạo hiểm nên tôi thấy sự hỗn loạn là niềm vui. Tôi đã làm việc này được vài thập kỷ nên việc quan sát các chu kỳ khiến việc này bớt đáng sợ hơn. Bạn đánh giá cao việc những điều này xảy ra và chúng ta nên tận hưởng mặt tích cực, bởi vì đôi khi có mặt trái, và mặt trên thì vui hơn mặt dưới.
Amit Bhatti: Nếu có thì điều đó thật thú vị. Đầu tư mạo hiểm đôi khi được coi là một lĩnh vực thích hợp và giờ đây AI đang chiếm lĩnh mọi thứ nên mọi sự chú ý đều đổ dồn vào đầu tư mạo hiểm. Cảm giác này giống như khoảnh khắc của chúng ta hơn là, "Ôi chúa ơi, chuyện gì sẽ xảy ra vậy?" Tốc độ đầu tư và định giá có thể khác nhau, nhưng những điều thực sự có ý nghĩa đang diễn ra và mọi sự chú ý đều tập trung vào góc vốn cổ phần tư nhân này.
Các quỹ của bạn hiện đều có cùng thương hiệu, OpenAI và Anthropic, được nhân lên theo số lượng quỹ mà bạn trả lại và công việc của bạn là giữ cho các tổ chức của mình luôn đa dạng. Bạn nghĩ thế nào về điều đó? Rõ ràng hiện tại mọi chuyện đang rất tuyệt vời nhưng nếu mọi chuyện đảo chiều thì nó sẽ kém tuyệt vời hơn.
Amit Bhatti: Liên doanh luôn là một ngành kinh doanh theo luật quyền lực, vì vậy tôi thực sự coi sự tập trung là một điều tốt. Nếu chúng tôi sắp đáo hạn một trong các quỹ của mình mà vẫn còn rất nhiều vị thế nhỏ thì có điều gì đó không ổn. Các quỹ hơn 10 năm tuổi của chúng tôi đang bắt đầu hợp nhất thành một vài cái tên. Có rất nhiều Databricks, rất nhiều SpaceX, rất nhiều Stripe. Trong thế hệ quỹ này, tôi hy vọng sẽ có nhiều Anthropic và nhiều OpenAI. Đó là một tính năng, không phải là một lỗi. Không phải mọi công ty trong số này đều thành công, nhưng sự hợp nhất đó là điển hình. Điều khác biệt là nó diễn ra nhanh như thế nào. Tôi không xem đó là một tín hiệu hoảng loạn ngay lập tức.
Beezer Clarkson: Ở giai đoạn đầu, bạn vẫn thấy các cơ hội khá đa dạng và số tiền bỏ ra thì ít hơn. Nó tập hợp thành cùng một công ty, nhưng các quỹ ở giai đoạn đầu rõ ràng không thực hiện những công việc lớn ở giai đoạn cuối, vì vậy bạn có sự đa dạng hơn ở đó, nếu đó là điều bạn đang tìm kiếm.
Quỹ đầu tư theo chu kỳ 4 năm đã giảm xuống còn 3, rồi 2, rồi 18 tháng. Nhịp độ có ổn không, hay nó có vấn đề?
Beezer Clarkson: Chúng tôi nhận thấy tiền sẽ quay trở lại với tốc độ nhanh chóng sau một năm. Tiêu chuẩn có lẽ là hai đến hai năm rưỡi. Một số quỹ đang triển khai nhanh hơn nhiều vì họ đang nắm giữ các vị thế kiểm tra lớn và tập trung. Đó có thể là một dấu hiệu đáng lo ngại. Nó có thể thành công, chúng tôi không biết, nhưng thường khó hơn để thực hiện thành công một năm cổ điển và làm đúng.
Amit Bhatti: Tương tự với chúng tôi. Tôi có thể nói 24 đến 36 tháng là gần như bình thường. Bây giờ 12 đến 18 không phải là điều điên rồ đối với một số khoản tiền sẽ diễn ra rất nhanh. Rất nhiều quỹ đang tăng quy mô quỹ vào giữa chu kỳ, điều này chắc chắn là bất thường. Điều đó một phần là do số vòng đã trở nên quá lớn. Nếu Anthropic đang huy động một lượng vốn khổng lồ và bạn đầu tư 20% quỹ vào đó, rõ ràng là bạn đang đi trước tốc độ. Kích thước vòng hạt cũng đã tăng gần gấp đôi, vì vậy nếu bạn muốn dẫn đầu, bạn phải viết séc gấp đôi. Đó chắc chắn là đèn vàng. Nó khiến chúng ta hơi ợ nóng.
Nhưng khi chúng ta nhìn vào những gì các nhà quản lý này thực sự đã mua, các con số lại khác. Lần cuối cùng chúng tôi tăng tốc độ, đã có rất nhiều khoản đầu tư vào các loại tiền điện tử có doanh thu bằng 0. Bây giờ chúng ta đang chứng kiến rất nhiều công ty đạt doanh thu từ 0 lên 100 triệu USD, điều này hoàn toàn chưa từng có trước đây.
Nếu bạn có một người quản lý tuyệt vời quay lại hàng năm nhưng kết quả vẫn còn trên giấy, bạn có thể nói "hãy gọi cho tôi vào lần sau" hay bạn sẽ mất chỗ ngồi trên bàn?
Beezer Clarkson: Rất khó để rời bỏ một người quản lý rồi quay lại. Điều đó xảy ra, nhưng thông thường hơn là bạn nên giảm bớt số tiền trong séc của mình. Vào năm 2021, nhiều LP đã nói: “Nếu tôi định đưa cho bạn 10 triệu đô la, tôi sẽ đưa cho bạn 5 triệu đô la, vì 10 triệu đô la là trong hai năm”. Trong danh mục đầu tư của chúng tôi, nhịp độ được kéo dài, vì vậy chúng tôi nghĩ về nhịp độ của chúng tôi cũng như của bạn.
Amit Bhatti: Ở đây cũng vậy. Chúng tôi đang xây dựng lịch trình về thời điểm chúng tôi dự kiến thực hiện các cam kết, vì vậy nếu ai đó đi chệch khỏi bản đồ đó, chúng tôi cần đảm bảo có đủ vốn. Bạn thấy mọi người thu nhỏ lại hoặc thông báo trước. Thật khó để nói rằng bạn đang ngồi ngoài hoàn toàn, bởi vì khi đó bạn không phải là nguồn vốn đáng tin cậy. Đó cũng là lý do tại sao bạn thấy kích thước tăng lên; các nhà quản lý không muốn quay lại và nói rằng họ đang huy động một quỹ hoàn toàn mới, vì vậy họ đã sử dụng quỹ cũ.
Beezer Clarkson: Đôi khi mọi người cũng luân chuyển khỏi hoạt động mạo hiểm vì các cuộc gọi vốn tiếp tục diễn ra mà không có khoản phân phối nào quay trở lại và họ vẫn phải đáp ứng các cam kết hoạt động, cho dù đó là quỹ tài trợ, bệnh viện hay quỹ từ thiện. Điều đó gây ra rất nhiều căng thẳng cho những tình huống đó.
LP thích đa dạng hóa thời gian, nhưng rất nhiều quỹ đã được huy động trong những năm gần đây, bao gồm cả việc hỗ trợ các công ty khởi nghiệp ở mức định giá cao trong thời kỳ đại dịch. Những quỹ đó đang hoạt động như thế nào và bạn mô tả năm 2026 tính đến thời điểm hiện tại như thế nào?
Beezer Clarkson: Mùa hái nho năm 2021 vẫn còn sớm, còn 5 năm nữa, nhưng họ phản đối việc thực hiện quỹ một năm. Một số người sẽ nắm bắt được một phần của một công ty AI và trông rất xuất sắc, nhưng khả năng bạn đạt được thành công trong một năm chỉ khó hơn và mức định giá cũng rất cao.
Amit Bhatti: Nếu tôi nhìn vào danh mục đầu tư của chúng tôi trong 15 năm qua, tôi sẽ không đặt cược rằng loại cổ điển COVID là loại tốt nhất. Nhưng một vài đột phá sẽ đến từ nó. OpenAI đã xuất hiện vào thời đại đó và Cursor đã bắt đầu hoạt động khá xa, vì vậy họ có một số quỹ đó. Và thanh khoản đã bắt đầu chảy. Hai năm vừa qua chắc chắn là chậm hơn, nhưng SpaceX là tiêu đề chính, Cerebras là một bước đột phá lớn trong năm nay, đã có một vài đợt IPO khác và rất nhiều vụ M&A. Chúng tôi đang chứng kiến các giao dịch M&A trị giá hơn 10 tỷ đô la, một giao dịch trị giá 60 tỷ đô la [với Cursor]. Thanh khoản không chỉ dừng lại ở IPO.
Các nhà quản lý quỹ đầu tư mạo hiểm của bạn nghĩ thế nào về quỹ thứ cấp? Nếu tôi là một nhà đầu tư mạo hiểm, tôi sẽ muốn kiếm tiền từ OpenAI hoặc Anthropic.
Beezer Clarkson: Các công ty thứ hai đã trở nên phức tạp hơn nhiều trong lĩnh vực kinh doanh trong 5 năm qua. Nó đã được bản địa hóa trong số ít các công ty hàng đầu, nhưng nó phổ biến hơn nhiều so với trước đây, điều mà tôi nghĩ là tốt vì hệ sinh thái cần các tùy chọn thanh khoản. Liên doanh dựa trên điều đó và nếu bạn đợi 20 năm để IPO, đó không phải là điều mà tất cả chúng ta đều nghĩ về mặt cấu trúc. Bây giờ chúng cũng đang diễn ra ở nhiều cấp độ. LP bán cổ phần của GP, một phần danh mục đầu tư của họ và điều cấm kỵ xung quanh nó ít hơn.
Amit Bhatti: Hiện tại đây là nhánh thanh khoản thứ ba: IPO, M&A, thứ hai. Vốn cổ phần tư nhân luôn có thị trường thứ cấp phát triển tốt, còn quỹ đầu tư mạo hiểm thì không. Đó là một từ ngữ bẩn thỉu. Bạn chỉ bán nếu bạn gặp khó khăn. Sau đó, mọi người cầm chiếc túi vào năm 2021 và nghĩ, “Đáng lẽ tôi nên bán.” Giờ đây, nhiều nhà quản lý sử dụng nó như một công cụ và thận trọng hơn. Nếu bạn vẫn tin rằng đó là công ty luật quyền lực, có thể bạn sẽ không thoát khỏi toàn bộ vị trí. Nhưng nếu bạn có thể bán 20% vị thế của mình và trả lại tiền, có lẽ bạn nên làm điều đó.
Có rất nhiều người sáng lập bán hàng và đấu thầu nhân viên - thường là từ rất sớm trong “cuộc hành trình” của công ty. Bạn cảm thấy thế nào về điều đó?
Amit Bhatti: Trước đây chúng ta đã nói về sự tương tự với tiền điện tử, nơi mọi thứ trở nên rất khó khăn một phần vì nhân viên được trả bằng token có tính thanh khoản ngay lập tức. Động lực của bạn để tiếp tục khi mọi thứ trở nên khó khăn là gì? Vì vậy, tôi nghĩ thật tuyệt khi có những cuộc đấu thầu dành cho nhân viên, đặc biệt là đối với những công ty đã tồn tại lâu đời như Stripe và Databricks, với bức tranh tài chính rất rõ ràng. Đối với họ, việc cung cấp một phần thanh khoản cho nhân viên là hoàn toàn hợp lý. Nhưng phần lớn việc thực thi rơi vào tay các nhà đầu tư chính. Các nhà đầu tư mà chúng tôi hỗ trợ đã nói với các công ty rằng: “Chúng tôi không muốn các bạn thực hiện đấu thầu nhân viên ngay bây giờ”. Những cuộc trò chuyện đó đang diễn ra ở hậu trường và mọi người đã học được một số bài học từ lần trước. Tuy nhiên, tất cả đều dựa trên đòn bẩy. Nếu người sáng lập có đòn bẩy đáng kinh ngạc. . .
Quên nó đi.
Amit Bhatti: Vâng.
Khi các công ty này phát hành cổ phiếu ra công chúng và nhân viên có được khả năng thanh khoản, liệu họ sẽ trở thành đối tác hay đối thủ cạnh tranh với các nhà quản lý liên doanh của bạn? Những nhân viên này có mạng lưới quan hệ tuyệt vời.
Beezer Clarkson: Chúng tôi đã thấy điều đó nhiều lần: khi một công ty hoạt động rất hiệu quả, nhân viên có thể tự mình trở thành LP hoặc GP. Hoàn toàn có khả năng sẽ có một loạt các nhà quản lý mới nổi được hỗ trợ bởi những người đến từ OpenAI và Anthropic. Nó đã xảy ra vào thời Google. Nhưng trở thành LP có nghĩa là phải đăng ký hàng triệu đô la và kinh doanh trong nhiều thập kỷ.
Amit Bhatti: Lĩnh vực bất động sản [do giá nhà tăng vọt ở San Francisco] sẽ gặp khó khăn. Nhưng những người đó vẫn ở trong hệ sinh thái, đầu tư vào người khác, xây dựng công ty mới, thành lập công ty mới. Đó là lý do tại sao không nơi nào khác sớm thay thế được vị trí của SF.
Chi phí nhà ở tại San Francisco đã tăng quá nhanh. Chúng ta có định giá thế hệ sáng lập tiếp theo không và trung tâm tiếp theo sẽ ở New York hay nơi nào khác?
Beezer Clarkson: Lịch sử cho rằng hiệu ứng mật độ ở Vùng Vịnh là một lực hút lớn. Có thể nó sẽ rời khỏi San Francisco và quay trở lại vùng ngoại ô. Ngày trước, YC ở Mountain View. New York rõ ràng có bối cảnh công nghệ rất sâu sắc của riêng mình, nhưng ở đây có mật độ dày đặc đến mức thực sự khó có thể chống lại được.
Một số quỹ đầu tư mạo hiểm hiện khóa phần lớn vốn cam kết từ các đối tác hữu hạn. Có sự hỗ trợ nào cho các nhà quản lý mới nổi không?
Beezer Clarkson: Vẫn còn những nhà quản lý lần đầu và mới nổi, gây quỹ từ một đến ba, được huy động trong năm nay, năm ngoái, năm trước. Bạn vẫn cần một quan điểm khác biệt, một lý do để tồn tại. Việc gây quỹ ngày càng khó khăn hơn, nhưng chúng tôi thấy họ đang được tài trợ và quy mô quỹ ngày càng nhỏ hơn. Năm mươi phần trăm số tiền có thể được chuyển đến các quỹ lớn, nhưng nếu quỹ đầu tiên trung bình của bạn có giá trị từ 25 triệu đến 50 triệu đô la, thì vẫn có thể có đủ số tiền đó để cộng thêm tới 1 tỷ đô la.
Amit Bhatti: Có những người huy động được 5 triệu đô la hoặc 10 triệu đô la ngay tại SF, có thể chính thức hóa khoản đầu tư thiên thần của họ. Rất nhiều quỹ thực sự nổi tiếng bắt đầu với quỹ 5 triệu đô la. Sẽ tốt hơn nhiều nếu một nhà quản lý mới nổi xây dựng thành tích, chứng minh luận điểm, khả năng tiếp cận và đánh giá của bạn bằng bất kỳ số vốn nào bạn có, sau đó huy động vốn hai lần sẽ dễ dàng hơn. Nếu bạn cố gắng huy động 50 triệu USD hoặc 100 triệu USD ngay ngày đầu tiên, bạn đang tạo ra một ngọn đồi khổng lồ để leo lên.
Beezer Clarkson: Nếu bạn chỉ đầu tư thiên thần, thì đó là một câu chuyện khác với việc thoát ra khỏi một nền tảng nơi bạn có một cơ sở LP đã cài đặt biết bạn. Những nhà quản lý đó thường huy động được nhiều hơn.
Bạn có thể nói về những loại nhà quản lý mới nổi cụ thể mà bạn đã ủng hộ không và điều gì đã khiến bạn viết séc?
Amit Bhatti: Mọi người định nghĩa “mới nổi” rất khác nhau. Chúng tôi ủng hộ những người sáng lập vẫn đang điều hành công ty của họ và đầu tư bổ sung. Chúng tôi ủng hộ những người rời bỏ một công ty lớn hơn để làm điều gì đó sớm hơn. Và chúng tôi đã hỗ trợ các GP cực kỳ trẻ, 22 và 23 tuổi, những người có khả năng tiếp cận thực sự chặt chẽ với thế hệ những người sáng lập AI tiếp theo. Họ bắt đầu một chương trình tăng tốc tại MIT, Harvard và Stanford, và một vài đợt đầu tiên có Cursor và Mercor trong đó. Họ còn trẻ nhưng có một mật độ tài năng đáng kinh ngạc. Công việc của VC là tìm nguồn cung ứng, chọn hàng, giành chiến thắng và họ đã làm khá tốt công việc chọn hàng khi không có tiền. Thành công dẫn đến thành công trong kinh doanh, vì vậy chúng tôi rất vui khi được thử sức với họ.
Beezer Clarkson: Hiện tại đã linh hoạt hơn nhiều. Tôi nhớ có thời điểm LP không tài trợ cho những người đã có việc làm và cũng đang đầu tư, và giờ đây mọi người đã sẵn sàng đón nhận điều đó. Tôi đã đầu tư vào các nhà quản lý mới nổi, cùng với những nhà quản lý đã thành danh, trong 14 năm và họ điều hành toàn bộ phạm vi, từ một nhà điều hành chuyển thành nhà đầu tư huy động được 10 triệu đô la cho đến một công ty phụ huy động được vài trăm triệu [đô la]. Thật thú vị khi họ vẫn đang hoạt động vì nó mang lại cho họ những hiểu biết sâu sắc. Bí quyết là liệu họ có đang làm những gì cần làm để giành quyền vào bảng giới hạn tốt nhất hay không.
Amit Bhatti: Đặc biệt là ở giai đoạn đầu, không có cái nào phù hợp cho tất cả. Bạn có thể làm việc bán thời gian, bạn có thể đa dạng hóa công việc, bạn có thể tập trung. Nếu bạn muốn, có nhiều lợi ích hơn trong bộ bài để trả lại thứ gì đó nhỏ và mang tính thử nghiệm.
Tấm séc nhỏ nhất bạn sẽ viết cho quỹ là gì và bạn sẽ nhận bao nhiêu tiền trong quỹ?
Beezer Clarkson: Với chương trình của chúng tôi, thật khó để kiếm được ít hơn 5 triệu USD. Nhìn chung, tôi có quan điểm rằng nếu bạn [đại diện] quá nhiều cho một quỹ thì sẽ có những thách thức đối với GP trong tương lai, vì vậy tôi muốn tỷ lệ không quá 20%. Có những tình huống mà tôi sẽ cân nhắc nhiều hơn.
Amit Bhatti: Ba đến năm triệu đối với chúng tôi, và đôi khi nhỏ hơn trong những trường hợp rất cụ thể. Chúng tôi không thực sự quan tâm đến sự tập trung nếu đó là kịch bản phù hợp. Chúng tôi sẽ làm một nửa hoặc tất cả. Nhưng Beezer nói đúng rằng điều đó không lý tưởng cho GP và chúng tôi đã yêu cầu họ đa dạng hóa cơ sở LP của mình ngay từ đầu. Chúng tôi đã thành lập một quỹ mà chúng tôi có một nửa số vốn và quỹ tiếp theo chúng tôi đạt gần 20% vì họ hoạt động tốt.

